当一家底本高度依赖光伏设备的公司,启动把越来越多的资源押注到AI基础轨范干系的硅光制造设备上开云「中国」Kaiyun官网登录入口,阛阓需要温和的依然不仅仅“行业有莫得增长”,而是这场转型究竟能不可蜕变公司的盈利口头。
近日,罗博特科认真通过港交所聆讯,象征着这家已在深交所创业板上市的智能制造设备厂商认真开启“A+H”双成本平台的布局经过。
动作国内光伏自动化设备范围的老牌参与者,罗博特缔造于2011年,跟着光伏产业进入产能多余周期,公司传统业务收入捏续下滑,盈利才气也有所承压。而与此同期,公司通过多年布局并最终完成对德国硅光设备企业ficonTEC的全资收购,将业务触角伸向高速光通讯、硅光芯片、CPO等与AI基础轨范密切干系的新兴范围。
面对光伏极冷的功绩阵痛与硅光蓝海的增长后劲,罗博特科能否重塑盈利韧性,并在AI期间的半导体装备波涛中告捷解围?
业务双轮切换:光伏承压,硅光加快
智通财经APP了解到,罗博特科以光伏智能制造设备业务起家,中枢家具包括光伏电板分娩自动化设备、完满分娩线科罚有猜测打算以及以R2Fab MES平台为中枢的智能制造系统,主要就业于下流光伏电板制造商。
据灼识商酌数据,按2025年收入筹划,公司在智能光伏电板自动化制造设备范围名次公共第五,阛阓份额约2.6%。
然则受公共光伏行业产能多余、需求放缓的影响,公司光伏业务频年承压显著,收入限度从2023年的14.9亿元东谈主民币大幅下滑至2025年的4.33亿元,自动化设备销量从1932台暴减至110台,成为累赘公司合座功绩的主要身分。
尽管销量下滑,但公司光伏设备的平均售价捏续进步,从2023年的74.9万元/台高潮至2025年的130.2万元/台,主要获利于国外阛阓尤其是印度阛阓的收入占比进步,国外阛阓更高的订价水平部分对冲了国内需求的萎缩。
与此同期,公司也在通过本质高附加值的设备升级改进表情、拓展国外新兴阛阓来平滑光伏周期的波动,收尾2026年6月,公司在手的印度光伏订单合约价值约1亿元,预测将于年内阐述收入。
信得过复旧公司恒久成长逻辑的,是2025年完周至资收购的德国ficonTEC所带来的硅光业务。通过两步走的收购架构,罗博特科在2025年5月完成了对ficonTEC的100%控股,认领略入硅光智能制造设备这条高景气赛谈。
硅光业务主要包括硅光器件的拼装设备与测试设备,隐私硅光制造的中枢工序,下搭客户以公共数通、电信范围的头部厂商为主,受益于AI算力膨胀对高速光互连的爆发式需求。按2025年收入筹划,公司在硅光智能制造设备范围名次公共第一,阛阓份额达到20.5%,时期壁垒和行业地位显赫高于光伏业务。
从收入孝顺来看,2025年硅光业求实现收入4.39亿元,占总营收的46.3%,真的与光伏业务捏平;到2026年前四个月,硅光业务收入占比进一步进步至65.8%,依然取代光伏成为公司第一大收入着手。2026年上半年,硅光业务收入更是同比增长952.2%,进入量产录用的爆发期。
从时期协同来看,光伏与硅光两伟业务分享通顺适度、机器视觉以及软件工场集成三大中枢时期。光伏业务累积的Robo Vision、Robo DeepVision自研机器视觉平台 可复用至硅光设备,用以替代第三方软件并缩短许可成本;而硅光业务领有的 纳米级高精度通顺适度时期及 PCM 软件则能反向赋能光伏设备的升级,进步其适度精度,造成了一定的双向协同效应。
但需要客不雅看待的是,两伟业务的阛阓逻辑、成本结构、客户群体和供应链体系存在显赫相反:光伏客户鸠合于中国内地和印度,以模范化设备为主,受行业周期影响大;硅光客户遍布公共,以定制化设备为主,时期迭代快但增长详情味强。
现在,ficonTEC的整合仍处于早期阶段,两边在供应链、销售渠谈、家具研发层面的协同效应尚未彻底开释,且硅光业务部分表情仍处于分娩测试阶段,尚未达到收入阐述的验收里程碑,短期仍濒临录用周期长、固定成本高的压力。
此外,公司实控东谈主戴先生对ficonTEC作出了2025至2027年累计净利润不低于5810万欧元的功绩担保,抵偿上限为10.12亿元东谈主民币,一定程度上为收购风险托底,但最终能否完获胜绩本旨仍存在省略情味。
硅光放量带动盈利设备,转型仍濒临多重历练
从财务发挥来看,2023年和2024年公司分手实现净利润7950万元和6320万元,保捏盈利状态;而2025年受光伏行业深度疗养、收购ficonTEC后无形财富摊销及运营用度加多的双重影响,全年净耗损4500万元;2026年前四个月耗损进一步扩大至7470万元,主要源于光伏业务捏续低迷以及硅光表情尚未到验收节点,固定成本捏续参加。
进入2026年上半年,公司功绩出现拐点,收尾6月30日公司实现净利润625万元,扭亏为盈,中枢驱能源是硅光业务的量产录用带来收入和毛利的双重进步。
毛利率层面,公司合座毛利率从2023年的21.9%进步至2025年的34.5%,2026年前四个月督察在32.1%,主如果高毛利率的硅光业务占比进步,同期光伏业务国外高毛利订单占比加多。其中硅光业务2026年上半年毛利率达到42.9%,显赫高于光伏业务的32.6%,跟着硅光限度效应的泄露,合座盈利水平仍有进步空间。
现款流层面,公司的现款退换周期捏续拉长,从2023年的156天上升至2025年的406天,2026年前四个月进一步达到580天,主要受光伏业务应收账款回收放缓、客户验收周期延迟的影响。
据智通财经APP了解到,硅光业务的现款盘活周期相对更短,且有较多的条约预支款,跟着硅光业务占比进步,合座现款流景象有望慢慢改善,但短期来看营运资金压力仍然存在。
此外,客户鸠合度偏高亦然公司的显赫特征,2025年前五大客户收入占比达到63.2%,且跟着业务向硅光转型,客户结构从光伏厂商向数通科技厂商切换,头部客户的订单限度更大、验收周期更长,既带来了增长机遇也躲避鸠合度风险。
本次赴港上市,公司召募资金用途主要围绕家具时期研发、产能膨胀、公共销售就业收集成立、计策投资以及补充营运资金五大标的,中枢仍然是加码硅光赛谈,以应付AI驱动的阛阓需求爆发。
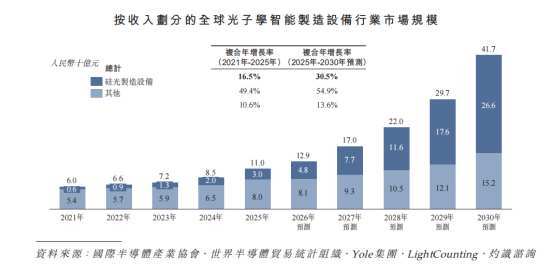
从行业远景来看,公共硅光智能制造设备阛阓正处于高速增恒久,2025年阛阓限度约30亿元,预测2030年将达到266亿元,复合年增长率高达54.9%,CPO、OCS等时期的交易化浸透将捏续开释设备需求,公司动作公共龙头有望充分受益。同期,光伏行业资格产能出清后,预测2027年起慢慢复苏,也将为公司带来功绩弹性。
但也需充分温和其中的风险身分,领先是行业周期风险,光伏业务仍处于下行通谈,2026年预测将连接耗损,若行业复苏不足预期,将捏续累赘合座功绩;硅光行业固然增速快,但时期阶梯各样、迭代速率快,若公司对下流时期阶梯判断造作,或未能保捏时期跳跃上风,可能濒临阛阓份额下滑的风险。
此外,由于本次收购造成了约16.5亿元的商誉,若将来硅光业务功绩不足预期,存在商誉减值的可能,将径直影响当期利润。与此同期,客户鸠合风险、应收账款回收风险、两地上市的合规风险等,也皆是公司将来发展需要面对的挑战。
合座而言开云「中国」Kaiyun官网登录入口,罗博特科正处于旧业务触底、新业务爆发的转型要津期,本次港股上市将为其补充资金弹药,但最终成长杀青仍需追踪硅光业务的录用程度与光伏行业的复苏节拍。